
Responsables · Responsables de seguridad · RRHH · Abogados
Detective privado para robos en empresas
pérdidas de inventario, déficit de caja, falta de herramientas, combustible desviado, bienes revendidos: Investipole, especialista en investigaciones sobre robos corporativos, busca vincular una discrepancia inexplicable con hechos fechados, útiles para su abogado.
Confidencialidad. Antes de cualquier cotización, la solicitud se examina en cuanto a las discrepancias observadas, el motivo invocado y los medios estrictamente útiles.
Robo corporativo: ¿qué hacer?
Un inventario negativo revela una pérdida, aún no su autor.
hurto empresarial afecta a bienes, materias primas, herramientas, efectivo, vehículos, combustible, tarjetas de pago o documentos comerciales. Las pérdidas pueden ser únicas o repetidas, cometidas por una sola persona o facilitadas por muchas, desde dentro o desde fuera.
Ante una sospecha de robo, la primera reacción cuenta. Acusar demasiado pronto expone al empleador a un procedimiento frágil; la espera deja que se establezca la marca desconocida. La investigación privada toma el relevo cuando la auditoría interna, los inventarios y los controles ya no son suficientes para explicar las discrepancias.
Investipole procesa estos expedientes desde hace casi 20 años para pymes, marcas, logísticos, constructoras y departamentos jurídicos. Todos sus detectives tienen al menos 10 años de experiencia. El informe documenta un modus operandi; la calificación y la sanción siguen siendo asunto de la empresa, de su abogado y del juez.
Identificar el tipo de robo
Bienes, efectivo, combustible o bienes entregados: ¿qué investigación elegir?
La naturaleza del objeto, su circuito habitual y el momento de su desaparición dictan las comprobaciones útiles.
Robo por parte de un empleado
Paquetes, dinero en efectivo, herramientas, informes de gastos o reventa: un miembro del personal parece estar involucrado, sin estar seguro en este momento.
Asunto: establecer los hechos antes de cualquier citación, dentro del plazo disciplinario.
Robo de bienesFR
pérdidas de inventario desconocidas, pallets incompletos, faltantes de paquetes entre recepción, almacenamiento, preparación y entrega.
Problema: localice el paso exacto donde se interrumpe el flujo.
Robo de combustible
Sifonaje, llenado de latas, préstamo de tarjeta de combustible, recargas sin relación con kilómetros recorridos.
Asunto: conciliar consumos, recorridos y operaciones observadas.
Apropiación indebida de bienes profesionales
Vehículo, herramientas, tarjeta de pago o expediente de cliente entregado para un trabajo y luego utilizado para otro fin.
Problema: distingue robo, abuso de confianza y uso abusivo.
Señales de advertencia
¿Qué señales deberían hacerle sospechar de un robo interno?
Una pérdida también puede deberse a un error de entrada, una rotura no declarada o un defecto logístico. La repetición y la concentración de los huecos marcan la diferencia.
Diferencias concretas de inventario
Desaparecen algunas referencias de alto valor, siempre en la misma zona, con el mismo equipo o en la misma etapa del flujo.
Horarios recurrentes
Anomalías después del cierre, durante una pausa, en el momento de la entrega o justo antes del paso del transportista.
Salidas fuera del procedimiento
Bolsas, bultos o repuestos cargados sin bono, vehículo detenido fuera de recorrido, reunión injustificada en un estacionamiento.
Rastros internos discordantes
Cancelaciones de efectivo, notas de crédito, descuentos, gafetes, vales de salida, tarjetas de combustible o inventarios que ya no coinciden.
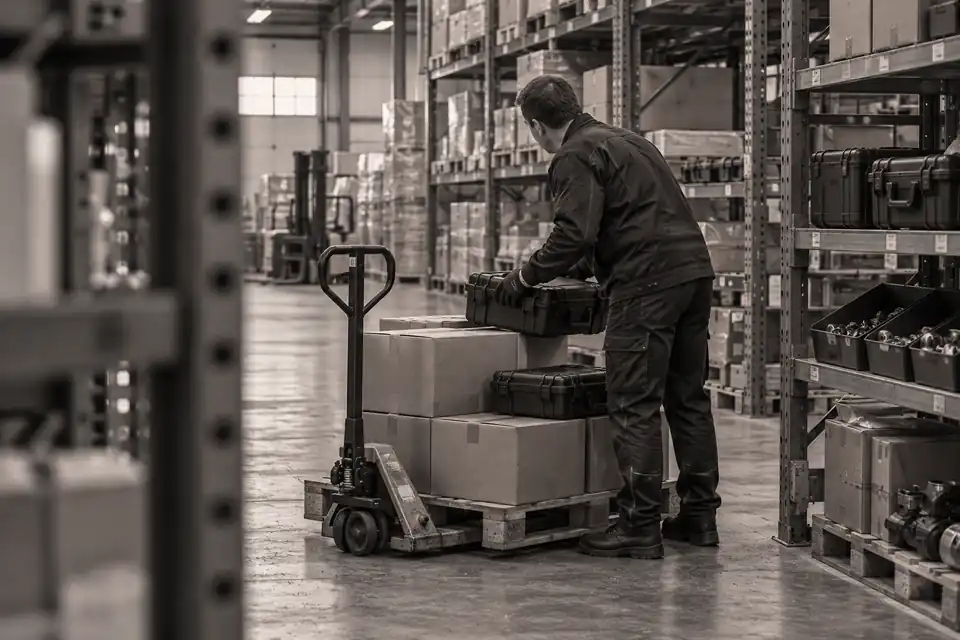
Foto ilustrativa: salida de mercancías observada desde el espacio público.
En el campo
Relacionar un objeto, una persona, un lugar y una fecha.
La vigilancia tiene como objetivo una secuencia precisa: toma de la mercancía, carga, transporte, entrega a un tercero, almacenamiento o reventa. Tus detectives permanecen en espacios públicos o lugares abiertos al público, no ingresan a ningún lugar privado, no provocan el acto y no interrogan a nadie.
Una observación sólida no llena ningún vacío con una suposición.
Toda detención la realiza la policía, contactada por la empresa o su abogado; Tus detectives no arrestan a nadie.
Método de investigación
Cómo probar el robo corporativo: cuatro pasos
La estrategia combina datos internos legalmente disponibles con hallazgos externos necesarios, sin supervisión general del personal.
Análisis confidencial
Se estudia con un círculo restringido la naturaleza y valor de los bienes, frecuencia, ubicaciones, franjas horarias, flujos, personas autorizadas y medidas ya tomadas.
Punto de interrupción
Tus detectives buscan el momento en que el bien sale de su circuito normal: recepción, reserva, cajón, muelle, vehículo, obra o entrega.
Observación dirigida
La vigilancia estática, el seguimiento, la investigación de código abierto y la verificación cruzada se limitan a nichos que pueden responder a la pregunta formulada.
Informe y decisión
El informe separa observaciones, fotografías y contexto. La dirección y el abogado lo confrontan con documentos internos antes de cualquier medida disciplinaria, civil o penal.
Pruebas, sanciones y denuncia
Hurto empresarial: sanción penal, falta grave y prueba
Una secuencia material
Toma, carga, traslado, depósito, entrega a tercero, uso o reventa observable, con fechas y fotografías.
Documentos internos
Inventarios, cajas registradoras, comprobantes de salida, horarios, derechos de acceso, rondas y contabilidad obtenidos periódicamente.
Policía, justicia y abogado
Tus detectives no buscan, no cuestionan y no comentan sobre culpas o castigos.
Caso de investigación
Robo corporativo: ejemplos de investigaciones realizadas por Investipole
Misiones reales, anónimas y simplificadas. Cada caso está sujeto a su propio marco y el resultado siempre depende de los hechos.
Logística · Existencias de alto valor
Los paquetes salen del almacén antes de cualquier registro.
Una empresa detecta discrepancias concentradas en unas pocas referencias costosas, sin poder localizar el intervalo entre la preparación y el envío. El análisis de inventario y espacios reduce la suposición para ciertos propósitos de servicio.
Los paquetes de documentos de vigilancia seleccionados se sacaron del muelle previsto, se cargaron en un vehículo separado y luego se entregaron a un tercero. Fotografías, horarios y rutas se reproducen sin extrapolaciones.
La dirección y su abogado concilian el informe de derechos de acceso, órdenes de preparación y datos de stock. Se comprende el modo de funcionamiento, se asegura el flujo y se decide el seguimiento basándose en hechos y no en una simple desaparición contable.
Comercio · Caja registradora y devoluciones
Anulaciones que ocultaban cobros retenidos
Una red de puntos de venta constata un aumento anormal de créditos y cancelaciones en un sitio. La investigación primero aísla programas y operaciones recurrentes, luego sólo observa secuencias útiles.
Se cobran varias ventas, mientras que se registra una cancelación después de la salida del cliente. Los detectives de Investipole no tocan la caja registradora ni realizan compras: el informe describe lo que se ve.
La empresa concilia los hallazgos de su software y su contabilidad. El expediente permite corregir las autorizaciones, medir los daños documentados y consultar al consejo social antes de cualquier decisión que afecte a las personas en cuestión.
Construcción · Vehículos y equipos
Los equipos de la empresa se utilizan en obras de construcción privadas
Una empresa constructora observa un desgaste acelerado de sus herramientas y un kilometraje incompatible con los horarios. Los espacios limitados le permiten observar la carga de equipos identificables en un vehículo de la empresa.
Este equipo se utiliza luego en varias intervenciones privadas remuneradas. El informe establece fechas, lugares, materiales visibles y duración de las operaciones, sin entrar en los inmuebles ni filmar la vida personal.
El abogado distingue entre uso no autorizado de los bienes entregados, posible apropiación indebida y posible actividad competitiva. Al mismo tiempo, la empresa está fortaleciendo sus registros de salida, sus reglas de provisión y la trazabilidad de las devoluciones.
Industria · Hipótesis descartada
La investigación reveló un fallo de procedimiento, no un robo
Después de varias escasez de inventario, un gerente sospecha que hay un turno de noche. Las observaciones iniciales no muestran ninguna salida de mercancías.
La conciliación de tiempos de recepción, movimientos de paletas y documentos transmitidos revela un retraso sistemático en la entrada durante los traslados a una zona temporal. La misión termina tan pronto como la hipótesis de la resta pierde su coherencia.
El informe muestra la ausencia de comportamientos sospechosos y las anomalías organizativas observadas. Los empleados escapan a una acusación infundada y la empresa concentra sus recursos en el proceso logístico y en la formación de los equipos responsables de los traslados.
Situaciones vecinas
¿Qué tipo de hurto corresponde a los hechos observados?
Cada situación requiere sus propios controles cruzados: inventarios, datos de flota, documentos de entrega o procedimiento social.
Intervenciones en toda Francia
Almacén, depósito, obra y tienda: una cronología común.
Un flujo de mercancías puede atravesar varios sitios, varios transportistas y varias regiones. Investipole organiza retransmisiones de campo útiles y reúne los hallazgos en un cronograma común.
La dirección y su abogado disponen así de un único contacto, un método uniforme y un informe consolidado.
Preguntas de directivos y responsables de recursos humanos
Robo corporativo: sus preguntas
Principios generales, a adaptar con su abogado según el contrato, el convenio colectivo y los hechos.
¿Una pérdida de inventario demuestra un robo?
No. Puede tener origen en errores de registro, daños o fallos de procedimiento. La investigación busca identificar hechos antes de atribuir responsabilidades.
¿Qué datos ayudan a preparar una investigación?
Inventarios, fechas, lugares, movimientos y documentos disponibles legítimamente. Conviene separar las pérdidas confirmadas de las sospechas sobre personas.
¿Pueden investigarse salidas de mercancía?
Puede estudiarse una observación concreta de las secuencias relevantes. El dispositivo se prepara según los accesos, los horarios y el objetivo de la misión.
¿Qué ocurre si no se confirma un robo?
El informe lo indica y distingue las constataciones de las hipótesis. Un fallo operativo no se presenta como robo para justificar una sospecha inicial.
¿El informe identifica automáticamente al responsable?
No. Solo se atribuyen hechos cuando las comprobaciones lo permiten. El cliente y su abogado analizan los resultados antes de adoptar medidas.
¿El primer presupuesto es gratuito?
El estudio inicial y el presupuesto son gratuitos. La propuesta precisa lo que puede investigarse y los gastos previstos antes de contratar una intervención.
¿Qué documentación conviene aportar?
Información fiable sobre las personas o empresas implicadas, las fechas y los hechos que desea comprobar. Transmita solo documentos que posea legítimamente y que sean pertinentes para el caso.
¿Puede coordinarse la investigación con mi abogado?
Sí. La preparación puede centrarse en las cuestiones útiles para el expediente. Su abogado decide cómo utilizar las comprobaciones y qué actuaciones profesionales resultan necesarias.
Contacto confidencial
¿Pérdidas inexplicables? Describa los hechos.
Preparar la naturaleza y el valor de las mercancías, las fechas, los lugares, los flujos afectados y los controles ya realizados. Investipole te dice qué se puede comprobar, mediante qué dispositivo y con qué presupuesto. Escriba a contact@investipole.fr.
Obtenga una cotización gratuita Estricta confidencialidad · Hitos · Francia